

삼성전자, 경제사 새로 썼지만 주가는 주춤…증권가 "적극 매수"
등록 2026.10.08 12:01:38수정 2026.10.08 13:36:25


3분기 영업익 107.4조·매출 195조 달성…국내 최초 기록
압도적 호실적에도 차익 실현 매물 등으로 주가는 약세
목표가 상단 63만원…"슈퍼사이클 속 주가 저평가 매력"
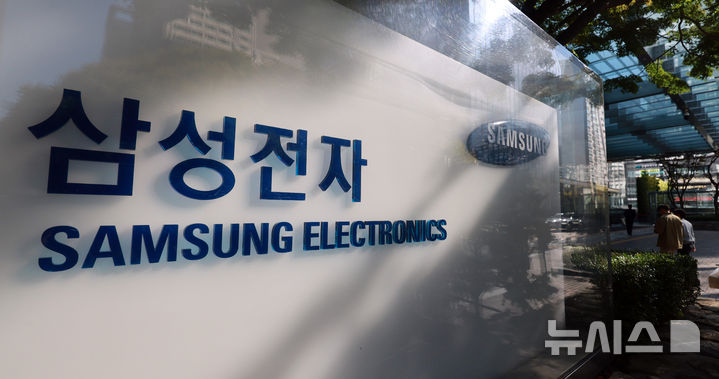
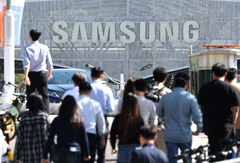
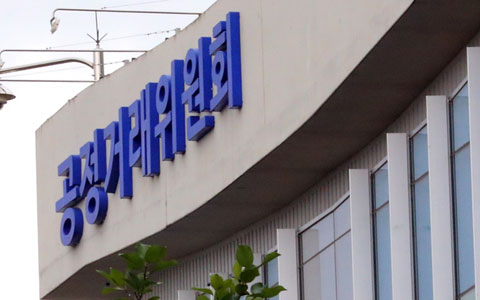
[서울=뉴시스] 이영환 기자 = 8일 서울 서초구 삼성전자 서초사옥에서 직원들이 이동하고 있다.
삼성전자는 이날 연결 기준 올해 3분기 매출 195조원, 영업이익 107조4000억원의 잠정 실적을 발표했다. 전년 동기 대비 매출은 126.59%, 영업이익은 782.50% 증가한 수치다. 한국 기업이 분기 영업이익 100조원을 넘어선 것은 삼성전자가 처음이다. 2026.10.08. [email protected]
[서울=뉴시스] 김진아 기자 = 삼성전자가 국내 단일 기업 사상 처음으로 분기 영업이익 100조원이라는 실적을 기록하며 한국 경제사를 새로 썼다.
글로벌 유수 기업들과 견주어도 기록적인 역사를 남기고도 주가가 약세를 보이는 가운데, 증권가에서는 대외 악재 속 입증된 반도체 지배력에 주목하며 적극 매수를 권고하고 있다
8일 삼성전자는 올해 3분기 잠정 실적으로 연결 기준 매출액과 영업이익이 각각 195조원, 107조4000억원으로 집계됐다고 공시했다. 전년 동기 대비 각각 126.6%, 782.5% 급증한 수치로, 국내 기업이 단일 분기에 영업이익 100조원의 벽을 넘어선 것은 이번이 처음이다.
다만 압도적인 호실적에도 주가 흐름은 다소 무거운 양상이다.
이날 오전 11시14분 기준 유가증권시장에서 삼성전자 주가는 전장 대비 0.74% 내린 26만6500원을 가리키고 있다. 잠정실적 발표 직후 차익 실현 매물이 출회된 데다, 이날 예정된 옵션 만기 및 상장지수펀드(ETF) 리밸런싱 등 단기 수급 이벤트가 맞물리며 일시적인 관망세가 유입된 결과로 풀이된다.
증권가에서는 삼성전자가 메모리 반도체 사업에서 지배력을 입증했다는 평가가 나온다.
김선우 메리츠증권 연구원은 "삼성전자의 3분기 실적은 당사의 최근 전망치 대비 메모리 부문에서 2조2000억원 이상 기대치를 뛰어넘는 성과를 기록했다"며 "급격한 원화 강세로 비우호적인 사업 환경이 조성됐음에도 산업 평균을 재차 상회하는 견조한 판가 정책이 실적을 견인한 것"이라고 분석했다.
이어 "삼성전자는 선두 업체로서 과거 수차례의 업황 사이클을 경험하며 축적한 가격 결정권을 기반으로 경쟁사 대비 D램 및 낸드의 가격 리더십을 지속하고 있다"며 적극적인 매수를 권고했다.
시장에서는 3분기 실적을 기점으로 단기 노이즈가 걷히면서 주가가 본격적인 재평가 국면에 진입할 것으로 보고 있다. 내년부터 글로벌 메모리 공급 부족 현상이 심화할 것이란 전망이 지배적인 데다, 차세대 고대역폭메모리(HBM) 경쟁력 강화가 가시화되고 있기 때문이다.
김동원 KB증권 리서치본부장은 "통상 1년 단위 장기 고정가격 계약으로 판매되는 HBM은 그동안 범용 D램의 가파른 가격 상승을 충분히 반영하지 못했다"며 "삼성전자 HBM4는 D램 3사 가운데 가장 높은 가격 수준에서 계약이 체결될 가능성이 높아 평균판매가격(ASP) 상승을 견인할 것"이라고 분석했다.
이어 "삼성전자는 베이스다이, 인터포저, 패키징, HBM을 아우르는 토탈 공급 역량을 갖추고 있어 고객별 요구에 최적화된 다양한 솔루션 제공이 가능해질 것"이라며 "이는 차세대 AI 메모리 플랫폼의 기술 주도권을 확보할 수 있는 핵심 경쟁력"이라고 강조했다.
이에 따라 주요 증권사들은 강력한 매수 신호를 보내며 주가 전망치를 높이고 있다. 유안타증권은 지난달 23일 삼성전자와 관련해 목표주가를 63만원으로 제시하며 상단을 높였고, KB증권과 SK증권 역시 삼성전자에 대한 목표주가를 각각 61만원, 60만원으로 유지하고 있다. 이밖에 한화투자증권(58만원), 유진투자증권(56만원), DS투자증권·신한투자증권(53만원) 등의 전망을 종합해도 현재 주가 대비 두 배 안팎의 상승 여력이 남아 있다는 진단이다.
김선우 연구원은 "최근 메모리 사이클 개선 속도에 대한 막연하며 진부한 우려가 존재하지만, 향후 1~2개월간 메모리 업체들에 대한 2027년 실적 추정치 상향과 함께 성장·저평가·주주환원 매력이 동시에 발생할 것"이라고 전망했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지