

실적·주주환원 기대감에 SK하닉·SK스퀘어 동반 강세
등록 2026.10.29 10:29:20수정 2026.10.29 11:30:23


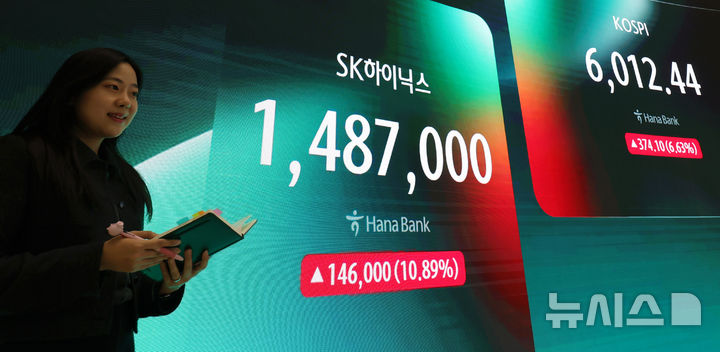
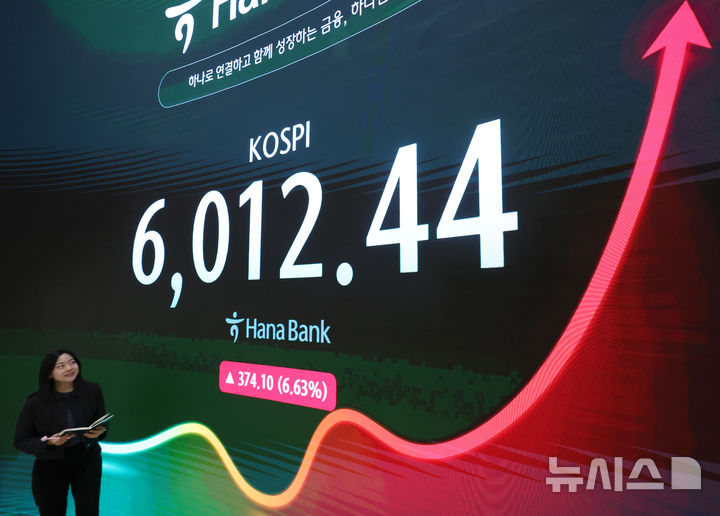
[서울=뉴시스] 홍효식 기자 = 코스피가 전 거래일보다 374.1포인트(6.63%) 오른 6012.44로 장을 마감한 지난 28일 오후 서울 중구 하나은행 딜링룸 전광판에 지수가 표시되고 있다. 2026.10.28. [email protected]
[서울=뉴시스] 김진아 기자 = SK하이닉스가 인공지능(AI)발 메모리 슈퍼사이클에 힘입어 사상 최대 실적을 기록한 데다 100조에 달하는 주주환원 정책을 발표하면서 SK하이닉스와 SK스퀘어가 동반 강세를 나타내고 있다.
29일 한국거래소에 따르면 이날 오전 10시18분 기준 SK하이닉스 주가는 전장 대비 3만6000원(2.42%) 오른 152만3000원을 가리키고 있다.
주가는 이날 1.61% 상승 출발해 개장 직후 6% 이상 상승률을 나타내며 158만7000원까지 오르기도 했다.
같은 시각 SK스퀘어 주가 역시 전장 대비 2만원(2.17%) 오른 94만1000원에 거래 중이다.
SK하이닉스가 전날 사상 최대 실적과 추가적인 주주환원 정책을 공개하면서 매수세를 자극한 것으로 풀이된다.
SK하이닉스는 전날 3분기 영업이익이 전년 동기 대비 632% 증가한 83조3000억원, 매출은 328% 늘어난 104조6000억원을 기록했다고 밝혔다. 매출과 영업이익 모두 시장 기대치를 상회한 수치다.
아울러 회사는 약 60조원 규모의 추가 주주환원 방안을 발표했는데, 지난 8월 밝힌 40조원 규모의 자사주 소각을 포함하면 올해 100조원 규모의 주주환원이 이뤄지게 된다.
증권가에서는 SK하이닉스가 3분기 깜짝 실적을 통해 그간 시장에 제기됐던 고대역폭메모리(HBM) 논란과 장기공급계약에 대한 우려를 불식시켰다고 보고 있다.
NH투자증권은 이날 보고서를 내고 SK하이닉스의 목표주가를 340만원으로 유지했다.
류 연구원은 "HBM 품질 논란과 관련해 오히려 수율 개선이 이뤄졌으며, HBM4의 목표 공급 수치를 상향 조정했다"며 "또 장기 공급계약(LTA)을 통해 2028년까지 전체 생산량의 50% 이상을 확보했고, 현재 논의 중인 물량까지 감안하면 2029년까지 판매처가 확보된 상태"라고 설명했다.
이어 "1c 공정 전환 및 M15X 출하량 증가로 D램 출하량이 전분기 대비 23.9% 늘어나고, HBM4 물량 역시 전체 HBM의 50%를 넘어설 것"이라며 "시장의 각종 노이즈 속 숫자로 실적을 증명하고 있으며 이제는 메모리 산업의 구조적인 변화에 주목해야 할 시점"이라고 진단했다.
NH투자증권은 SK하이닉스의 4분기 실적 역시 호조를 이어갈 것으로 전망하며, 매출액은 전분기 대비 21.9% 늘어난 127조5000억원, 영업이익은 23.2% 증가한 102조7000억원을 기록할 것으로 추정했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지