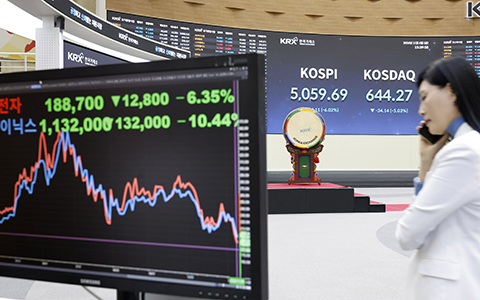


'반도체 저승사자' 모건스탠리, 30만전자·160만닉스 목표가 하향
등록 2026.11.10 16:36:58


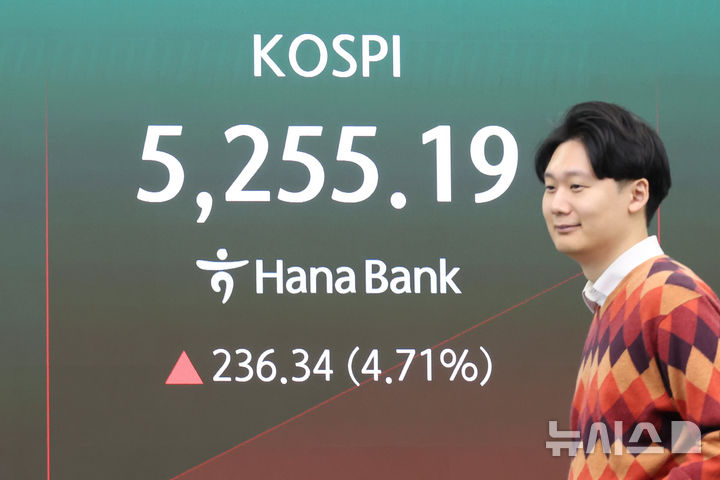
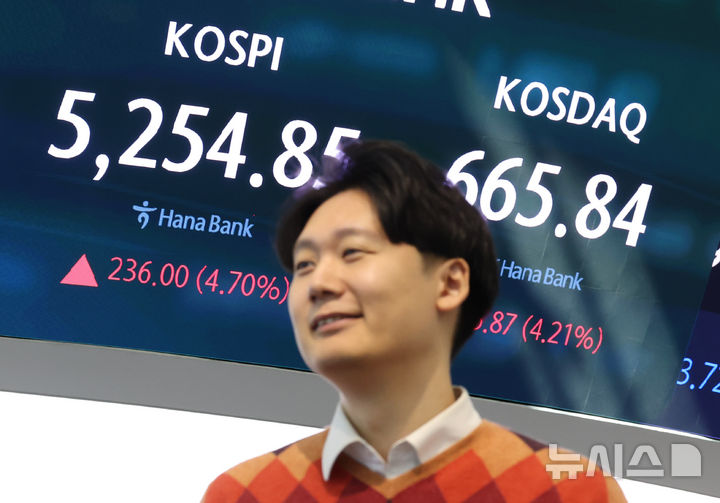
숀 킴 모건스탠리 연구원은 이날 '메모리 반도체-미국 중간선거 이후 핵심 쟁점'이라는 제목의 보고서를 내고 삼성전자 목표가를 기존 38만1000원에서 30만9000원으로 19% 하향 조정했다. SK하이닉스 목표가도 기존 260만원에서 160만원으로 38% 낮췄다. 투자의견은 두 종목 모두 '비중확대'를 유지했다.
숀 킴 연구원은 과거 반도체 겨울을 경고하는 '윈터 이즈 커밍(Winter is coming)' 리포트로 '반도체 저승사자'라는 별명을 얻은 인물이다.
모건스탠리는 내년 삼성전자와 SK하이닉스의 영업이익 전망치를 기존 전망치에 비해 각각 9%, 13% 상향 조정했다. 조정된 전망치는 688조원, 468조원이다. 삼성전자와 SK하이닉스의 2028년 영업이익 전망치 역시 각각 10%, 1% 상향했다.
다만 내년 말 신규 생산시설이 가동되기 시작하면 현재의 높은 수익성이 장기간 유지되기 어렵다고 분석했다. 이에 더해 미국 중간선거 결과에 따라 2028년 가동될 예정이던 약 5기가와트(GW) 규모의 데이터센터 프로젝트가 2029년으로 미뤄질 수 있다고 예상했다. 중국 반도체 생산 확대와 고대역폭메모리(HBM) 시장 경쟁 심화도 양사의 수익성을 압박할 것으로 우려했다.
이에 따라 모건스탠리는 2027∼2028년 삼성전자의 HBM 영업이익률 전망치를 약 80%에서 65∼72%로 하향했다. SK하이닉스 HBM 영업이익률 전망치도 78∼80%에서 약 70%로 낮췄다.
숀 킴 모건스탠리 연구원은 "인공지능(AI)이 메모리 반도체 산업의 구조적 변화를 이끌고 있지만 메모리는 여전히 경기순환적 산업"이라며 "내년 실적보다 2028년 이후 성장세 유지 여부에 대한 우려가 커지고 있다"고 설명했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지