

"이번엔 몇 년 형인가요?" 증시에 감금된 개미들, 대처법은[하락장 생존법①]
등록 2026.10.17 08:00:00수정 2026.10.17 08:02:47


200일선 이탈·직전 저점 붕괴…장기 하락 우려 커져
2000년 이후 급락장 4번…반도체분할매수·바벨 전략
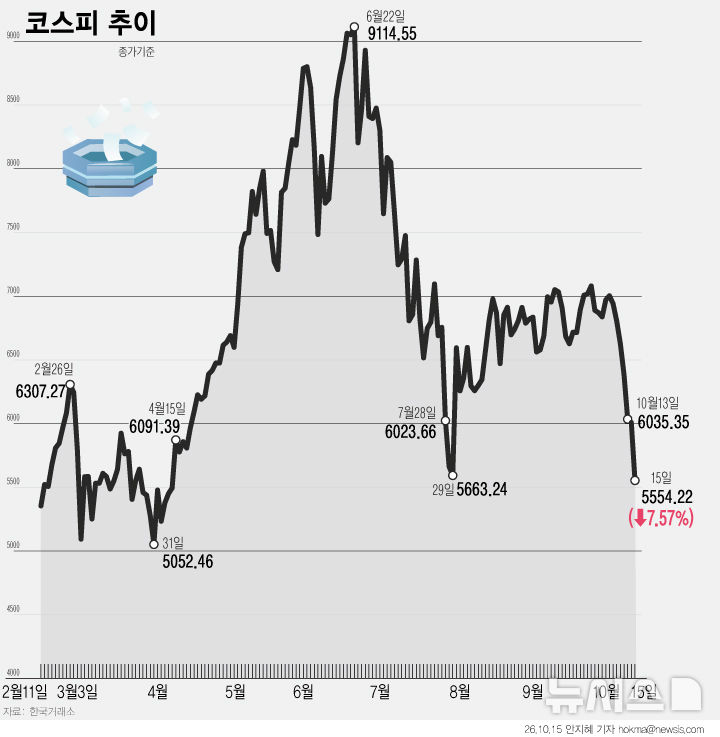
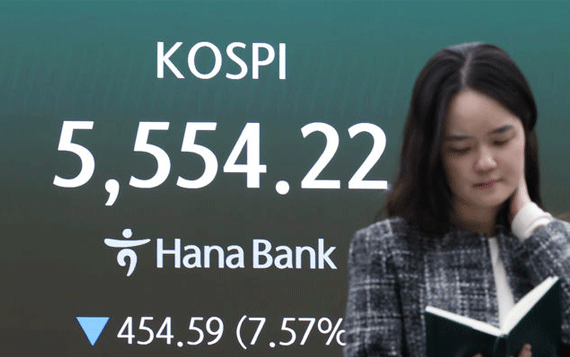
[서울=뉴시스] 15일 한국거래소에 따르면 코스피는 전 거래일보다 454.59포인트(7.57%) 내린 5554.22로 마감해 7거래일 연속 하락했다. 이날 코스피와 코스닥 시장에서는 매도 사이드카에 이어 서킷브레이커까지 발동됐다. (그래픽=안지혜 기자) [email protected]
17일 한국거래소에 따르면 코스피지수는 지난 13일 종가 6035.35로, 200일 이동평균선(6385.43)을 처음 이탈했다. 이후 금리 상승과 인공지능(AI) 투자 우려, 중국 반도체 업체와의 경쟁 우려 등이 불거지며 지난 15일에는 종가 5554.22로, 7월 폭락장 저점(7월 30일 종가 5593.56) 아래로 내려섰다.
200일 이평선은 최근 200거래일의 종가 평균을 이은 선으로, 장기 추세를 판단하는 기준으로 활용된다. 통상 지수가 200일선을 밑돌면 장기 하락 추세로 해석된다. 다만 이탈 자체만으로 장기 하락장이 시작됐다고 단정할 수는 없다. 일시적인 이탈 뒤 빠르게 회복하는 경우도 있는 만큼 이후 지수의 회복 여부와 하락의 원인을 함께 살펴야 한다.
50일선이 200일선 아래로 내려가는 '데드크로스(죽음의 십자가)'가 나타날지도 변수다. 주가의 단기 흐름이 장기 흐름보다 약해졌다는 의미로, 일반적으로 하락 추세가 강화될 수 있다는 신호로 해석된다.
신한투자증권에 따르면 국내 증시에서 7거래일 연속 하락으로 누적 낙폭이 20%에 이른 사례는 2000년 이후 4번에 불과했다.
닷컴버블 붕괴가 진행된 2000년(9일 연속, -17.5%), 글로벌 금융위기가 발생한 2008년(8일 연속, -17.7%), 미국 신용등급 강등 충격이 있었던 2011년(6일 연속, -17.1%), 코로나19 팬데믹이 확산한 2020년(7일 연속, -25.7%)이다.
2008년과 2020년에는 급락 후 두 달 만에 각각 24.4%, 49.3% 상승하며 비교적 빠른 회복세를 나타냈다. 반면 2000년에는 두 달이 지난 뒤에도 4.9% 하락했고, 2011년에는 상승률이 6.0%에 그쳤다. 급락 이후 반등의 강도와 회복에 걸리는 시간은 위기마다 달랐던 셈이다.
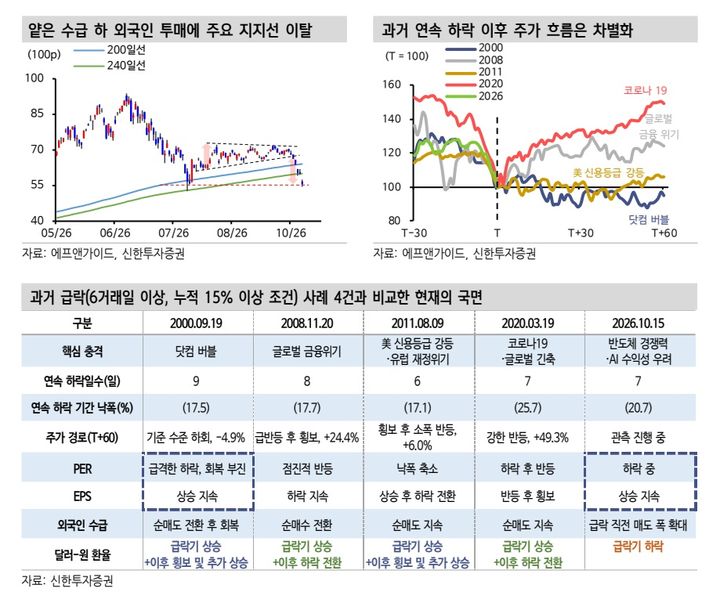
강진혁 신한투자증권 연구원은 "과거 사례가 주는 시사점은 급락 여부 자체보다 충격의 성격과 해소 가능성이 이후 주가의 방향을 결정한다는 것"이라고 설명했다.
이어 AI 투자 확대가 재확인되고 반도체 이익 추정치가 유지되는 가운데 주가수익비율(PER) 하락이 멈춘다면 최근 조정이 과도한 기대의 정상화 과정으로 마무리될 수 있을 것으로 내다봤다.
반대로 자본 조달 부담과 투자수익률 우려가 투자 축소와 반도체 이익 추정치 하향으로 이어진다면 낮아진 PER에도 불구하고 2000년과 같은 장기 디레이팅이 나타날 수 있다고 봤다.
증권가에서는 급락장에서 공포에 휩쓸려 투매하기보다 시장의 추세와 기업 실적을 확인하며 대응해야 한다는 조언이 나온다.
과거 급락 사례에서도 단기적인 가격 되돌림이 나타나는 경향이 확인된 만큼, 지수가 급락했다는 이유만으로 성급하게 손절매에 나서기보다는 반등 가능성과 추가 하락 위험을 함께 따져야 한다는 것이다. 미국 중간선거와 앤트로픽 상장 후 연말 랠리가 나타날 수 있다는 관측도 나온다.
한지영 키움증권 연구원은 "추가 급락에 대한 불안감이 높은 시기지만 추가 하락과 반등의 손익비를 따졌을 때, 현재는 버티는 게 대안"이라며 "과거 7거래일 누적 낙폭 상위 사례에서도 급락 이후 단기적인 가격 되돌림이 나타나는 경향이 확인됐기 때문"이라고 설명했다.
한 연구원은 "과거 사례를 감안하면 추가 하락 위험 대비 기술적 되돌림의 기대값이 크게 높아진 구간"이라며 "지난 15일까지 7거래일 연속 하락 기간 중 낙폭이 가장 컸던 반도체(-28%), IT하드웨어(-25%), 기계(-24%) 등 AI 인프라주 중심으로 기술적 반등의 강도가 상대적으로 클 수 있다는 점을 우선 단기 대응 전략에 반영해야 한다"고 했다.
이재원 유안타증권 연구원은 "급락 진정을 위해서는 외국인 매도 강도 둔화와 이를 흡수할 매수세 유입이 우선"이라며 "이후 AI 신용위험 안정, 2027~2028년 메모리 이익 전망 유지, 10월 말 주주환원 계획의 구체화 및 실제 집행 여부가 반등의 지속성을 좌우할 것"이라고 전망했다.
이어 "반도체 업종에 대한 긍정적 투자 의견을 유지하며, 낙폭이 과도한 대형주의 분할 저가매수를 추천한다"며 "2차전지(ESS)와 반도체 소부장을 결합한 바벨 전략도 유효하다는 판단"이라고 밝혔다.
김종민 삼성증권 연구원은 반등의 조건으로 ▲물가·유가·금리 하향 안정화 ▲AI 의구심 해소 ▲밸류에이션 하방 및 이익 상향을 꼽으며 "코스피 12개월 선행 PBR 1.0배 수준인 5142포인트를 하방 지지선으로 삼고, 향후 이익추정치 재상향이 동반된다면 지수 반등의 실마리를 찾을 수 있을 것"이라고 내다봤다.
김 연구원은 "반등 조건들이 단계적으로 충족될 경우 증시를 짓누르던 수급 공백 우려 역시 빠르게 완화될 것"이라며 "현재 코스피 12개월 선행 PER은 4.2배 수준으로, 역사적 저점을 밑도는 극단적 밸류에이션 할인 구간에 진입해 있고, 이런 가격 매력에 주주 환원이 더해진다면 외국인 수급 재유입의 강력한 유인이 될 것"이라고 설명했다.
이어 "어려운 시장 환경이지만 공포에 따른 투매는 지양하고, 단계적 비중 확대 전략에 나서는 것이 합리적인 선택"이라고 덧붙였다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지