

KB금융, 3분기 누적 순익 5.8조 역대 최대…'6조 클럽' 눈앞(종합)
등록 2026.10.29 17:32:37


누적 당기순이익 5조7921억원…전년比 13.1% 증가
이자이익 증가세에 수수료이익 등 비이자이익 확대
주당 1167원 3분기 현금 배당 결의…총 4049억 규모

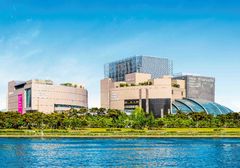
[서울=뉴시스]KB금융그룹 건물 전경사진. (사진=KB금융 제공). 2025.02.05. [email protected]
[서울=뉴시스] 조현아 기자 = KB금융그룹이 올해 3분기까지 5조7921억원의 순이익을 기록하면서 역대 최대 실적을 달성했다. 은행의 기업대출을 중심으로 이자이익이 늘어난 가운데 증권과 은행의 금융투자상품 판매에 따른 수수료이익이 큰 폭으로 증가하며 실적을 견인했다. 이로써 KB금융은 올해 사상 처음으로 연간 순이익 '6조 클럽' 진입을 눈앞에 두게 됐다.
KB금융은 29일 발표한 '2026년 3분기 경영실적'에서 올해 3분기 누적 당기순이익은 5조7921억원으로 전년 동기 대비 6704억원(13.1%) 증가했다고 밝혔다. 이는 3분기 누적 기준 역대 최대 규모다.
역대 최대 실적을 견인한 것은 은행의 이자이익 증가세가 이어진 가운데 증권을 중심으로 한 비이자이익이 확대된 영향이다. 특히 KB증권의 누적 순이익이 전년 동기 대비 두 배 이상 증가하면서 그룹의 실적 성장을 뒷받침했다. 그룹 전체 순이익에서 비은행 부문이 차지하는 비중은 40%를 기록했다.
3분기 누적 순이자이익은 9조9853억원으로 전년 동기(9조7049억원) 대비 2.9% 증가했다. 은행의 순이자마진(NIM)이 전년과 비슷한 수준을 유지한 가운데 기업대출을 중심으로 대출자산이 늘어난 영향이다. 비이자이익은 4조7588억원으로 전년 동기(3조7390억원) 대비 27.3% 증가했다.
특히 순수수료이익은 4조878억원으로 전년 동기(2조9524억원) 대비 1조1354억원(38.5%) 급증했다. 증권 브로커리지와 은행의 금융투자상품 관련 수수료가 크게 늘어난 데다, 카드와 리스 관련 수수료도 증가한 영향이다. 분기별 순수수료이익은 4개 분기 연속 1조원을 웃돌았다.
반면 3분기 누적 기타영업손익은 6710억원으로 전년 동기 대비 14.7% 감소했다. 자본시장 관련 계열사의 운용·투자자산 평가이익이 늘었지만, 시장금리 상승으로 은행과 보험 계열사의 유가증권 평가손실이 확대된 데에 따른 것이다.
3분기 기준 그룹의 당기순이익은 1조9075억원으로 전분기 대비 4.3% 감소했다. 순이자이익은 전분기 대비 11.6% 증가했지만, 증시 변동성 확대에 따른 주식 거래대금 감소와 시장금리 상승에 따른 유가증권 평가손익 악화 등으로 비이자이익이 42.9% 줄어든 영향이다. 3분기 순수수료이익은 전분기 대비 29.7% 감소했다.
이번 분기 실적에는 인도네시아 중간지주회사 설립 과정에서 현지 계열사 지배구조 개편에 따른 일회성 법인세 비용 감소 효과 약 2310억원도 반영됐다.
그룹의 수익성 지표는 개선세를 보였다. 3분기 누적 자기자본이익률(ROE)은 13.89%로 전년 동기 대비 1.11%포인트 상승했다. 총자산순이익률(ROA)도 0.93%로 같은 기간 0.05%포인트 올랐다.
3분기 그룹의 NIM은 1.92%, 은행의 NIM은 1.72%로 모두 전분기 대비 0.02%포인트 하락했다.
일반관리비는 5조3604억원으로 전년 동기 대비 7.0% 증가했다. 증권 성과급과 교육세율 인상 등의 영향으로 비용 부담이 늘었지만, 핵심이익 증가와 비용 효율화 노력에 힘입어 그룹의 비용효율성(CIR)은 36.4%로 전년 동기 대비 0.8%포인트 개선됐다.
자산건전성 지표도 안정적인 수준을 유지했다. 3분기 누적 신용손실충당금전입액은 1조5763억원으로 전년 동기 대비 989억원 감소했다. 대손충당금전입비율(CCR)은 0.40%로 전년 동기 대비 0.06%포인트 개선됐다.
그룹의 보통주자본(CET1)비율과 BIS자기자본비율은 9월 말 기준 각각 13.80%, 16.02%를 기록했다.
계열사별로는 KB국민은행이 올해 3분기까지 3조5763억원의 당기순이익을 기록했다. 전년 동기 대비 6.3% 증가한 것으로 3분기 누적 기준 역대 최대 수준이다.
조달비용 부담에 따른 NIM 하락에도 기업대출 중심의 여신 성장과 안정적인 비용 관리가 실적을 뒷받침한 것으로 나타났다. 3분기 기준으로도 전분기 대비 20.1% 증가한 1조3509억원의 순이익을 달성했다.
KB증권의 누적 당기순이익은 1조675억원으로 전년 동기 대비 114.9% 급증했다. 자본시장 호황에 따른 주식 거래대금 증가와 자산관리(WM) 부문의 성장으로 브로커리지와 금융투자상품 관련 수수료이익이 확대된 결과다.
다만 3분기 순이익은 2712억원으로 전분기 대비 1773억원 감소했다. 하반기 증시 변동성 확대에 따른 거래대금 감소로 자본시장 관련 수수료이익 성장세가 둔화된 영향이다.
KB국민카드는 3분기 누적 순이익이 3317억원으로 전년 동기 대비 511억원 증가했다. 카드 이용액 확대와 할부금융 성장에 따른 수익 개선 등이 실적 증가를 이끌었다.
반면 KB손해보험의 3분기 누적 순이익은 6811억원으로 전년 동기 대비 11.2% 감소했다. KB라이프생명도 3분기 누적 순이익이 2106억원으로 전년 동기 대비 17.3% 줄었다. 연금시장 축소에 따른 보험 매출 부진과 채권·대체투자 관련 평가손실 등이 영향을 미쳤다.
한편 KB금융은 역대 최대 규모의 주주환원도 이어간다. KB금융 이사회는 이날 주당 1167원, 총 4049억원 규모의 3분기 현금배당을 결의했다. 주당 배당금은 전년 동기 대비 237원 증가한 규모다. 앞서 KB금융은 올해 연간 주주환원 규모가 총 3조7000억원에 이를 것으로 전망한 바 있다.
나상록 KB금융 재무담당 전무는 "은행·비은행 부문의 균형 잡힌 이익 창출력을 바탕으로 시장 변화에 선제적으로 대응하며 안정적인 이익 성장세를 이어가고 있다"며 "앞으로도 지속 가능한 미래 성장동력 확보를 위해 수익원을 다변화하고 리스크 관리와 비용 효율화 중심의 내실 경영도 지속하겠다"고 밝혔다.
나 전무는 이날 실적 발표 콘퍼런스콜에서 "시장 변동성에도 자본비율을 안정적으로 관리하면서 주주환원 규모를 꾸준히 확대해 나가겠다"며 "향후 연초 경영실적 전망뿐 아니라 주주환원 규모에 대해서도 보다 구체적인 가이던스를 제시하는 방안을 검토하고 있다"고 말했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지