

LS證 "삼양식품, 환율 우려 불식시킬 모멘텀…목표가 180만원"
등록 2026.10.23 08:47:03


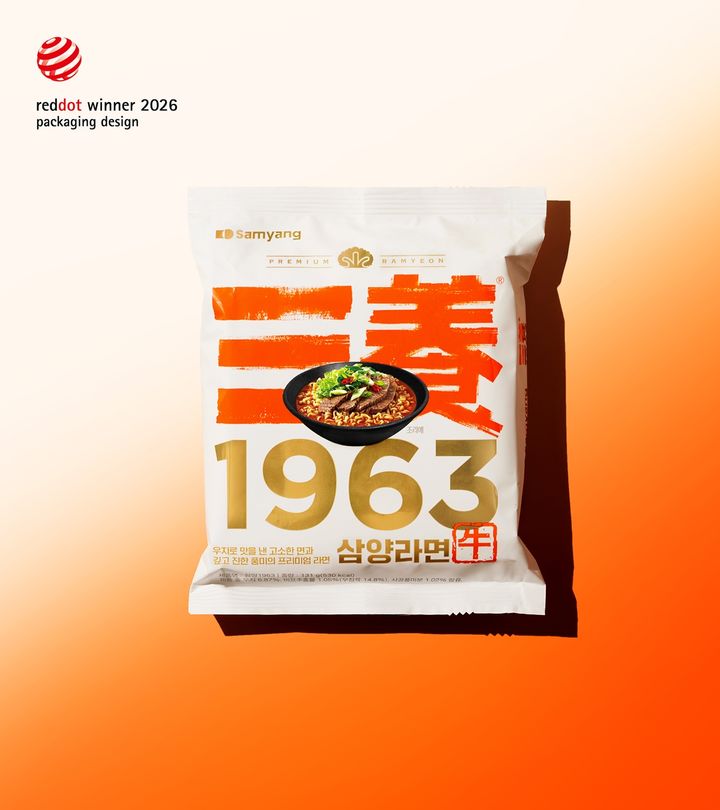
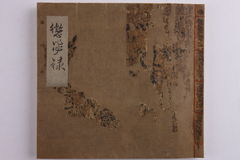
[서울=뉴시스] '삼양1963' 레드닷 디자인 어워드 2026 '패키징 디자인' 부문 수상 (사진=삼양식품 제공) *재판매 및 DB 금지
[서울=뉴시스] 김진아 기자 = LS증권은 23일 삼양식품에 대해 원부자재 비용 증가 등에도 주요 법인의 수출 증가에 따른 호실적을 기대하며 투자의견은 '매수', 목표주가는 180만원을 유지했다.
박성호 LS증권 연구원은 "해외에 대한 추가 증설 계획이 구체화되면서 중장기 해외 성장에 대한 기대감이 높아지고 있다"며 "이를 감안하면 현재 주가는 성장성 대비 과도한 저평가 구간에 놓여있다"고 분석했다.
LS증권은 삼양식품의 3분기 실적과 관련해 매출액과 영업이익을 각각 8023억원, 1825억원으로 추정했다. 전년 동기 대비 각각 26.9%, 39.4% 증가한 수치다.
박 연구원은 "미국과 중국 법인 중심의 수출 고성장이 지속되고 있으며, 밀양 공장의 가동률 상승과 기존 축적한 재고를 활용해 수요 증가에 대응하는 상황"이라며 "주요 법인의 수출 증가로 평균판매가격(ASP) 상승이 지속되면서 높아진 원부자재 비용 및 운송비 부담을 상쇄하고 있다"고 분석했다.
이어 "영국 법인의 거래처 교체 과정에서 일부 매출 인식이 지연되면서 유럽향 수출의 일시적인 둔화가 예상되지만, 통상 거래선 조정 영향이 두 개 분기 가량 이어졌던 점을 감안하면 내년 1분기부터 유럽 수출 성장에 탄력이 붙을 전망"이라고 덧붙였다.
그는 "회사는 원가 상승과 원화 강세 등 비우호적인 영업 환경에 대응해 비용 통제 기조를 유지하며, 원재료 연간 계약을 통해 스팟 가격 변동 영향을 제한하고 있다"며 "이는 해상운임 비용 절감 효과로 이어지고 있으며, 2분기 대비 광고성 비용 집행도 감소해 전사 이익률은 높은 수준을 유지할 전망"이라고 했다.
내년부터 중국 현지 공장 가동을 통한 생산력 증대, 이를 통한 원가 절감 효과 등은 본격적인 주가 상승 요인으로 작용할 것이란 분석이다.
박 연구원은 "내년 1분기 중국 공장 가동에 따른 생산능력 부족 및 공급 제약 해소, 국내 수출 공장의 유럽 수요 대응 확대에 따른 ASP 추가 상승, 해외 생산 및 현지 수출을 통한 원가 절감 효과 등은 주요 투자 포인트"라고 짚었다.
이어 "회사는 최근 언론을 통해 유럽 수요에 대응하기 위한 추가 해외 공장 증설 계획을 연내 발표할 예정이라고 밝혔으며, 이 같은 성장 모멘텀은 원재료 가격과 환율 등 매크로 불확실성이 확대되는 국면에서도 동사의 주가 상승을 뒷받침할 것"이라고 강조했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지