

ASML, 호실적에도 웃지 못했다…삼전·닉스엔 '중장기 호재, 단기 부담'
등록 2026.10.15 07:00:00수정 2026.10.15 07:04:24


연간 전망 상향 1%대 그쳐
"2028년까지 수요가 공급 앞선다" 장기 기대 유지
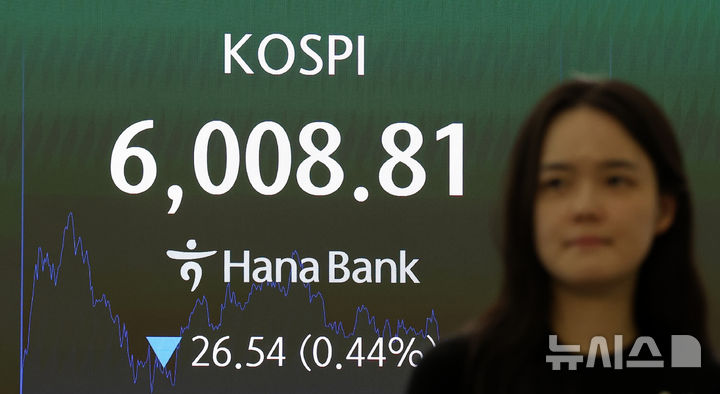
[서울=뉴시스] 김선웅 기자 = 코스피가 26.54포인트(0.44%) 하락한 6008.81포인트에 거래를 마감한 14일 오후 서울 중구 하나은행 본점 딜링룸 전광판에서 시황이 표시되고 있다. 2026.10.14. [email protected]
[서울=뉴시스]송혜리 기자 = 글로벌 반도체 장비업체 ASML이 역대 최대 분기 매출을 기록했지만 시장 반응은 냉담했다.
인공지능(AI) 투자 확대에 따른 반도체 장비 수요는 견조했으나, 이미 높아진 투자자들의 기대를 충족하기에는 역부족이었다는 평가다. 삼성전자와 SK하이닉스에도 메모리 업황 성장세를 뒷받침하는 중장기 호재지만, 외국인 수급이 불안정한 상황에서 당장 주가 반등을 이끌기는 쉽지 않을 것으로 보인다.
15일 한국거래소에 따르면 지난 14일 정규장에서 삼성전자는 보합, SK하이닉스는 1.66% 내린 141만9000원에 마감했다.
외국인 매도세는 이날도 이어졌다. 외국인은 삼성전자와 SK하이닉스를 각각 1783억원, 7345억원 순매도하며 두 종목 모두 10거래일 이상 매도 우위를 기록했다. 삼성전자는 개인과 기관이 각각 1031억원, 715억원 순매수했으며, SK하이닉스는 기관이 1970억원 순매수했지만 개인은 1176억원 순매도했다.
이경민 대신증권 연구원은 "반도체 업종의 투자심리 회복은 지연되는 가운데, 업종별 호재와 악재에 따른 차별화 장세 뚜렷했다"면서, 특히 "장중 발표된 ASML의 3분기 실적과 다음 분기 가이던스는 모두 컨센서스를 상회했으나, 높아진 시장 기대치에 따른 차익실현 매물이 출회되며 주가가 하락했다"며 "이에 국내 반도체 업종의 투자심리도 위축되면서 지수 하방 압력으로 작용했다"고 설명했다.
시장 관심을 모았던 ASML의 3분기 매출은 116억6000만유로로 분기 기준 사상 최대를 기록했다. 매출총이익률은 57.5%로 회사가 제시했던 전망치를 웃돌았고 순이익도 49억6000만유로로 시장 예상을 상회했다.
문제는 이익의 질과 시장 기대치다. 순이익에는 프랑스 AI 기업 미스트랄AI에 대한 투자 지분 평가이익 약 5억유로가 포함됐다. 이를 제외하면 실제 영업활동에 따른 이익 개선 폭은 표면적인 수치보다 제한적이라는 게 증권가 설명이다.
서상영 미래에셋증권 연구원은 "순이익에 미스트랄 AI 투자 지분 평가이익 약 5억유로가 포함돼 있어 실제 영업활동에 따른 이익 개선 폭은 제한적"이라며 "수익성 개선 역시 신규 장비 판매 증가보다는 기존 장비의 서비스 및 업그레이드 매출 호조에 상당 부분 기인했다"고 짚었다.
향후 실적 전망에서도 비슷한 흐름이 나타났다. ASML이 제시한 4분기 매출 전망치는 142억~152억유로로 시장 예상을 웃돌았다. 그러나 연간 매출 전망치는 440억~450억유로로, 기존 전망 대비 중간값 기준 상향 폭이 1.1%에 그쳤다. 이에 실적 발표 이후 ASML 주가는 시간 외 거래에서 약 4% 하락했다.
서상영 연구원은 "전망 중간값 기준 상향 폭은 약 1.1%에 불과해 최근 1년간 주가가 84% 이상 상승한 점을 감안하면 높아진 기대치를 충분히 충족하지 못했다는 평가"라고 설명했다.
다만 중장기 반도체 업황에 대한 전망은 여전히 긍정적이다.
ASML은 AI 관련 반도체 장비 수요가 늘면서 현재 계획된 생산능력만으로는 2027~2028년 고객 수요를 모두 충족하기 어려울 것으로 내다봤다. 일부 고객은 이미 2029~2030년 인도 물량에도 관심을 보이고 있다고 언급했다. 반도체 업체들이 당장의 증설을 넘어 중장기 생산능력 확대에 나서고 있음을 보여주는 대목이다.
이는 삼성전자와 SK하이닉스의 업황을 가늠하는 신호로 읽힌다. ASML의 올해 2분기 장비 매출에서 한국 비중이 43%에 달했고, 메모리 관련 장비 매출은 올해 75% 이상 늘 것으로 전망됐다. 장비 투자가 이어진다는 것은 두 회사가 AI 메모리 수요 확대를 그만큼 확신한다는 뜻이다.
다만 ASML의 장비 수요가 견조하다는 사실이 곧바로 국내 반도체주의 단기 주가 상승으로 연결되는 것은 아니다. 반도체 업황에 대한 기대가 이미 주가에 반영된 상황에서 ASML마저 높아진 눈높이를 충분히 충족하지 못했다는 인식이 차익실현의 빌미가 될 수 있기 때문이다.
최근 국내 증시를 압박하고 있는 외국인 수급 역시 부담이다. 외국인 매도세가 이어지고 이를 받아낼 매수 주체가 뚜렷하지 않은 상황에서는 기업 실적이 양호하더라도 주가 반등의 탄력이 제한될 수 있다.
이재원 유안타증권 연구원은 최근 보고서를 통해 "반도체 업황에 대한 기존 긍정적 판단은 유지한다"면서 "다만 그동안 기대했던 금리 안정과 외국인 복귀 간의 연결고리는 추가 검증이 필요한 상황으로, 견조한 펀더멘털이 확인됐다는 사실과 외국인이 다시 한국 주식을 매수할 것이라는 판단은 별개의 문제"라고 언급했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지