

'매도 클라이맥스' 왔나…수급 공백 속 코스피 바닥론 솔솔
등록 2026.10.27 06:00:00


신용융자 잔고·반대매매 감소…강제 청산 정점 통과 기대
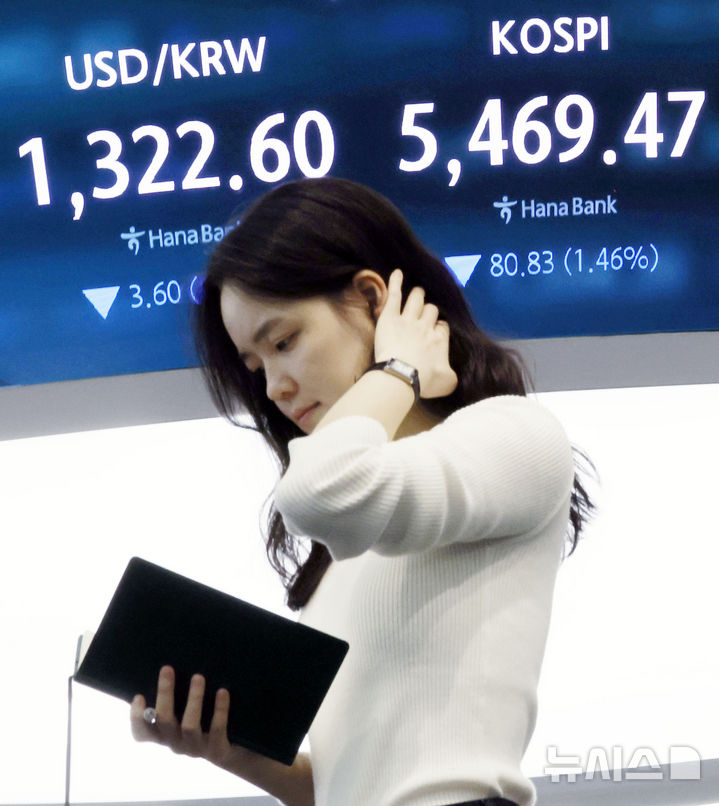
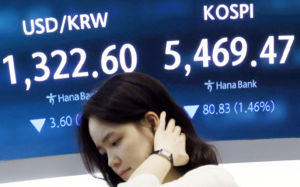
[서울=뉴시스] 최동준 기자 = 코스피가 전 거래일보다 80.83포인트(1.46%) 하락한 5469.47로 장을 마친 26일 서울 중구 하나은행 딜링룸에서 딜러들이 업무를 보고 있다.원·달러 환율은 전 거래일보다 3.6원(0.27%) 하락한 1,322.60원을 보이고 있다. 2026.10.26. [email protected]
다만 외국인 매도세와 수급 공백이 이어지고 있는 데다 중동 지정학적 불안과 인공지능(AI) 투자 부담까지 겹쳐 추세적 반등을 낙관하기는 이르다는 신중론도 나온다.
27일 한국거래소에 따르면 코스피는 지난 26일 전 거래일 대비 80.83포인트(1.46%) 내린 5469.47에 거래를 마쳤다. 지수가 5500선 아래로 내려선 것은 지난 4월 7일(5494.78) 이후 약 6개월 반만이다.
지난 주말 뉴욕증시가 유가 급등 여파에 하락한 가운데 미국 연방공개시장위원회(FOMC), 주요 기업 실적 발표, 미국 중간선거 등 주요 이벤트를 앞두고 시장의 경계감이 커졌다는 분석이다.
LS증권은 코스피시장에 '매도 클라이맥스'가 다가왔을 가능성에 주목했다. 신용융자 잔고와 반대매매 비중이 낮아진 데다 미국 헤지펀드의 공매도 포지션 확대, 11월 미국 기업들의 자사주 매입 재개가 맞물리면서 단기 반등의 계기가 마련됐다는 분석이다.
정다운 LS증권 연구원은 "이번주가 지수 저점을 통과하는 시기가 될 가능성이 높다"며 ▲코스피 반대매매 급증 ▲VARA 펀드 청산설과 헤지펀드 숏 포지션 ▲11월부터 재개될 미국의 자사주 매입 등을 근거로 꼽았다.
정 연구원은 "최근 레버리지를 활용한 매수세가 일부 청산되는 모습이 확인됐다"고 설명했다.
그는 신용융자 잔고가 지난 12일 34조3000억원에서 22일 30조4000억원으로 3조9000억원 감소하고, 미수금 대비 반대매매가 지난 14일 6.6%까지 급등했다가 지난 22일 1.0%로 하락한 것을 언급하며 "절대적인 잔고 레벨이 낮지는 않지만 한계 매물의 강제 청산이 정점을 통과했다고 볼 수 있다"고 설명했다.
정 연구원은 최근 AI 관련 헤지펀드인 밸류얼라인드리서치어드바이저스(VARA) 청산설과 헤지펀드들의 주식 매수 포지션 축소 소식, 매도 포지션 확대 소식에도 주목했다. 그는 "다음 달부터 1조3000억 달러에 달하는 미국 기업들의 자사주 매입이 예정돼 있다"며 "이는 숏스퀴즈(숏포지션 청산이 연쇄적으로 가격을 밀어 올리는 현상)의 트리거가 될 수 있다"고 설명했다.
정 연구원은 "현 지수대에서는 투매 동참보다는 매도 클라이맥스와 숏 커버링을 활용한 기술적 반등(박스권 하단 확보) 관점의 대응이 유효하다"고 설명했다.
김재승 현대차증권 연구원은 스탠 와인스타인의 주가 사이클 이론을 토대로 코스피가 하락 추세를 지나 바닥 형성 단계에 진입을 시도하고 있다고 분석했다.
와인스타인의 주가 사이클 이론은 주가와 이동평균선의 흐름에 따라 시장을 바닥 형성, 상승 추세, 천장 형성, 하락 추세 등 4단계로 구분한다. 주가 하락세가 멈추고 일정 범위에서 횡보하는 바닥 형성 단계를 거쳐 이동평균선이 상승세로 돌아서면 본격적인 상승 추세에 진입한다는 설명이다.
김 연구원은 "기존 지지선이던 120일 이동평균선이 저항선으로 바뀌는 하락 추세 단계를 지나 지수가 더 이상 밀리지 않고 일정 범위에서 움직이는 바닥 형성 단계에 안착할 수 있을지 관심"이라며 코스피가 다음 달 주요 이벤트를 소화하며 바닥을 다지고 내년 상반기까지 120일 이동평균선인 7000선에 접근한 뒤 횡보할 것으로 전망했다.
이어 "내년 하반기 7000~8000선을 돌파하며 9000선을 재차 시도할 것"이라고 내다봤다. 다만 2028년 이후에도 반도체 기업들의 이익 성장이 이어질 수 있다는 시장의 신뢰 회복이 추가 상승의 전제라고 덧붙였다.
다만 단기적인 바닥 확인을 낙관하기는 이르다는 신중론도 만만치 않다. 외국인 매도세가 이어지는 가운데 삼성전자와 SK하이닉스의 자사주 매입 종료로 수급 공백이 커졌고, 중동 지정학적 불안과 고유가, 주요국 통화정책 불확실성까지 겹쳐 있어서다.
김대준 한국투자증권 연구원은 "코스피 12개월 선행 주가순자산비율(PBR) 1배 수준인 5200포인트를 하단으로 설정하되 정유, 해운 등 고유가 방어 및 중동 지정학 수혜주를 선별적으로 고르는 전술이 필요하다"고 조언했다.
조준기 SK증권 연구원 역시 "가격만으로 바닥을 단언하기는 어렵다"고 진단했다. 최근 미국 빅테크 실적 발표에서 투자 확대에 따른 현금흐름 악화와 투자 축소에 따른 성장성 우려가 동시에 주가 부담으로 작용하는 등 시장의 평가 기준이 까다로워졌다는 이유에서다.
조 연구원은 "영업현금흐름이 투자보다 빠르게 늘어나 성장 기대와 재무 부담 완화를 동시에 충족하는 실적이 나와야 시장의 신뢰를 회복할 수 있다"고 봤다. 다만 "코스피와 코스닥의 20일 평균 등락 종목 비율(ADR)이 각각 71%, 76%로 바닥권"이라며 "반등 장세가 펼쳐질 때 대부분의 종목이 함께 오르는 장세를 기대할 수 있는 상황"이라고 밝혔다.
허재환 유진투자증권 연구원 역시 "국내 증시의 하락 폭이 과도한 수준이지만 당장 본격적인 회복을 기대하기는 어렵다"고 분석했다.
허 연구원은 "버블 붕괴가 나타났던 1999~2000년 코스피는 2000년 1월 고점 이후 52% 하락했다"며 "현재 코스피는 지난 6월 고점 이후 40% 가량 하락했는데, 코스피 30~40% 하락은 쏠림과 고평가 우려를, 이후 10~20% 추가 하락은 경기와 실적 악화를 반영한다"고 분석했다. 이어 "40% 하락한 코스피가 추가 하락할지는 경기와 내년 이후 실적 악화 여부에 달려 있다"고 덧붙였다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지